Geld & Zinsen
Leitzins, Tagesgeld-, Festgeld-, Bau- und Kreditzinsen, Wechselkurse sowie Sparquote und Geldvermögen der Haushalte.
15 Rechner
Selbst ausrechnen – mit den aktuellen amtlichen Werten.
113 Statistiken
Aktuelle Werte mit Verlauf – ein Klick führt zu Grafik, Tabelle, Methodik und Download.
Analysen zum Thema Geld & Zinsen
 Geld & Zinsen
Bauen 58,8 Prozent teurer als 2019 – doppelt so viel wie die Inflation: Was Handwerk und Bau heute kosten
Für 183 Bauleistungen erhebt das Statistische Bundesamt die Preise. Seit 2019 sind sie im Vergleichszeitraum im Mittel um 58,8 Prozent gestiegen, die …
 Geld & Zinsen
Krypto-Land Deutschland? Fast jeder dritte MiCA-Anbieter sitzt hier – dank der Volksbanken
Deutschland stellt 114 von 381 Krypto-Anbietern mit MiCA-Erlaubnis in Europa. Eigene Krypto-Zulassungen sind aber selten – den Großteil stellen Banken, vor allem …
 Geld & Zinsen
Reichstes Fünftel besitzt drei Viertel des Vermögens – in der EU ist der Anteil nur in Spanien höher
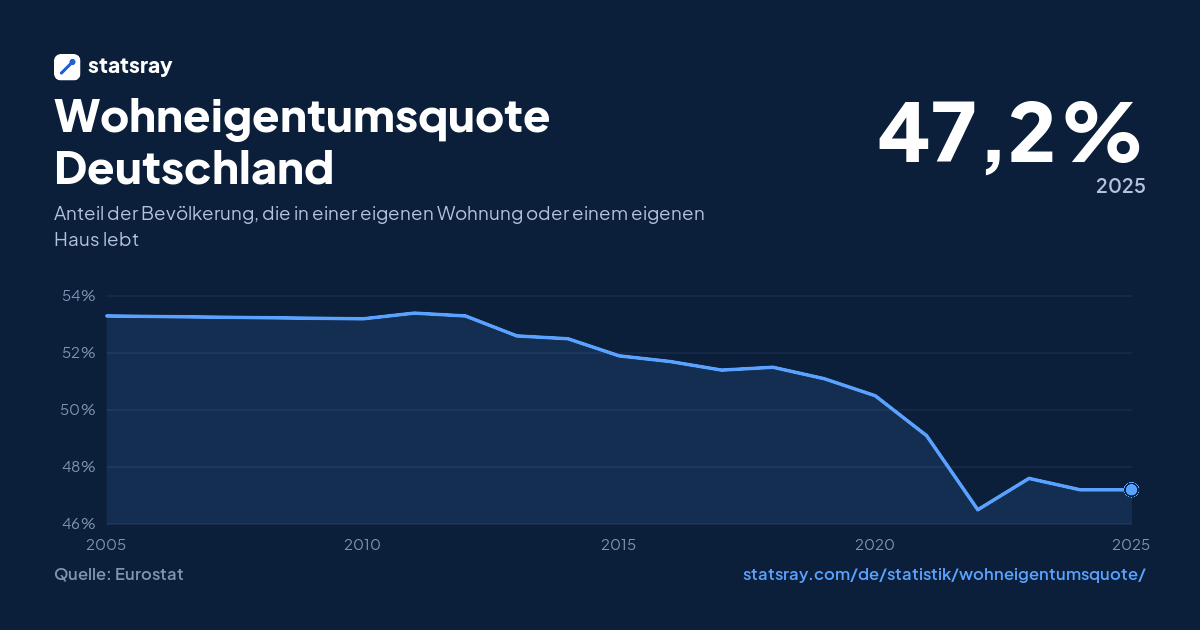
Die reichsten 20 % besitzen 74,6 % des Vermögens, die ärmeren 40 % unter 1 %. Beim Wohneigentum ist Deutschland EU-Schlusslicht.
 Geld & Zinsen
Kfz-Versicherung 62 Prozent teurer als 2020 – mehr als doppelt so stark wie die Inflation
Kfz-Versicherung +62,5 %, private Krankenversicherung +35,4 %, Inflation +27,0 % seit 2020. Bankgebühren stiegen zuletzt langsamer, Hausrat wurde billiger.
 Geld & Zinsen
Baufinanzierung: Neue Kredite brachen um fast die Hälfte ein – und es fehlt noch immer ein Fünftel
242 Mrd. € neue Baukredite 2021, nur 129 Mrd. € 2023: Mit der Zinswende brach die Baufinanzierung ein – 2025 fehlte noch …
 Geld & Zinsen
Überschuldung: Krankheit hat Arbeitslosigkeit als häufigsten Auslöser abgelöst
586.000 Menschen gingen 2025 zur Schuldnerberatung, mit im Schnitt 34.650 € Schulden. Häufigster Auslöser ist inzwischen Krankheit – nicht Arbeitslosigkeit.
Im Überblick
Aktienbesitz der privaten Haushalte (börsennotierte Aktien, Bestand in Mrd. Euro)
Der Wert der börsennotierten Aktien im Besitz privater Haushalte lag im 2. Quartal 2026 bei 739,0 Mrd. €. Im 1. Quartal 2026 waren es 682,5 Mrd. € – ein Anstieg um 56,5 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 659,2 Mrd. €.
Anleihen im Besitz der privaten Haushalte (Schuldverschreibungen, Bestand in Mrd. Euro)
Der Wert der Anleihen und anderen Schuldverschreibungen im Besitz privater Haushalte lag im 2. Quartal 2026 bei 271,1 Mrd. €. Im 1. Quartal 2026 waren es 263,8 Mrd. € – ein Anstieg um 7,3 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 247,4 Mrd. €.
Anschlussfinanzierungen bei Baukrediten (Neuverhandlungen pro Monat)
Das Volumen neu verhandelter Wohnungsbaukredite privater Haushalte lag im August 2026 bei 2,8 Mrd. €. Im Juli 2026 waren es 3,6 Mrd. € – ein Rückgang um 0,8 Mrd. €. Vor einem Jahr, im August 2025, betrug der Wert 3,1 Mrd. €.
Ansprüche aus Lebensversicherungen (Bestand in Mrd. Euro)
Die Ansprüche der privaten Haushalte aus Lebensversicherungen lag im 2. Quartal 2026 bei 1.303,1 Mrd. €. Im 1. Quartal 2026 waren es 1.257,0 Mrd. € – ein Anstieg um 46,1 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 1.252,6 Mrd. €.
Ansprüche aus Versicherungen und Altersvorsorge (Bestand in Mrd. Euro)
Die Ansprüche der privaten Haushalte gegenüber Versicherungen und Alterssicherungssystemen lag im 2. Quartal 2026 bei 2.677,9 Mrd. €. Im 1. Quartal 2026 waren es 2.623,4 Mrd. € – ein Anstieg um 54,5 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 2.582,8 Mrd. €.
Anteil hoher Einkommen (Steuerpflichtige mit Einkünften ab 125.000 Euro)
Der Anteil der Steuerpflichtigen mit Einkünften ab 125.000 Euro lag im Jahr 2021 bei 4,8 %. Im Jahr 2020 waren es 4,4 % – ein Anstieg um 0,4 Prozentpunkte. Das ist der höchste Wert seit Beginn der Zeitreihe (2010).
Bankfilialen (Zweigstellen von Kreditinstituten)
Die Zahl der Bankfilialen lag im Jahr 2025 bei 16.789. Im Jahr 2024 waren es 17.857 – ein Rückgang um 1.068. Das ist der niedrigste Wert seit Beginn der Zeitreihe (1999).
Bargeld der privaten Haushalte (Bestand in Mrd. Euro)
Der Bargeldbestand der privaten Haushalte lag im 2. Quartal 2026 bei 534,9 Mrd. €. Im 1. Quartal 2026 waren es 522,8 Mrd. € – ein Anstieg um 12,1 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 490,6 Mrd. €.
Bargeldabhebungen mit Karte je Einwohner (Anzahl im Jahr)
Die Zahl der Bargeldabhebungen mit Karte je Einwohner lag im Jahr 2025 bei 16,5 je Einwohner. Im Jahr 2024 waren es 17,5 je Einwohner – ein Rückgang um 1,0 je Einwohner. Im Durchschnitt seit 2022 lag der Wert bei 17,8 je Einwohner.
Bauzinsen 1 bis 5 Jahre (Zinsbindung 1 bis 5 Jahre)
Der durchschnittliche Zins für neue Wohnungsbaukredite mit 1 bis 5 Jahren Zinsbindung lag im August 2026 bei 4,03 %. Im Juli 2026 waren es 3,97 % – ein Anstieg um 0,06 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 3,55 %.
Bauzinsen 10 Jahre (Zinsbindung über 10 Jahre)
Der durchschnittliche Zins für neue Wohnungsbaukredite mit mehr als zehn Jahren Zinsbindung lag im August 2026 bei 4,04 %. Im Juli 2026 waren es 3,92 % – ein Anstieg um 0,12 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 3,73 %.
Bauzinsen 5 bis 10 Jahre (Zinsbindung 5 bis 10 Jahre)
Der durchschnittliche Zins für neue Wohnungsbaukredite mit 5 bis 10 Jahren Zinsbindung lag im August 2026 bei 3,81 %. Im Juli 2026 waren es 3,78 % – ein Anstieg um 0,03 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 3,56 %.
Bauzinsen (Durchschnitt)
Der durchschnittliche Zins für neue Wohnungsbaukredite an private Haushalte lag im August 2026 bei 4,01 %. Im Juli 2026 waren es 3,93 % – ein Anstieg um 0,08 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 3,71 %.
Bauzinsen variabel (Zinsbindung bis 1 Jahr)
Der durchschnittliche Zins für neue Wohnungsbaukredite mit variablem Zins oder höchstens einem Jahr Zinsbindung lag im August 2026 bei 4,40 %. Im Juli 2026 waren es 4,41 % – ein Rückgang um 0,01 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 4,18 %.
Beschäftigte bei Banken (Kreditinstitute insgesamt)
Die Zahl der Beschäftigten bei Banken lag im Jahr 2025 bei 520.449. Im Jahr 2024 waren es 513.700 – ein Anstieg um 6.749. Im Durchschnitt seit 1999 lag der Wert bei 624.286.
Dispozinsen (Durchschnitt)
Der durchschnittliche Zins für Dispositionskredite und revolvierende Kredite privater Haushalte lag im August 2026 bei 9,46 %. Im Juli 2026 waren es 9,40 % – ein Anstieg um 0,06 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 9,35 %.
Durchschnittliche Schulden Überschuldeter (je beratene Person)
Die durchschnittlichen Schulden überschuldeter Menschen in Schuldnerberatung lag im Jahr 2025 bei 34.650 €. Im Jahr 2024 waren es 32.976 € – ein Anstieg um 1.674 €. Das ist der höchste Wert seit Beginn der Zeitreihe (2015).
Durchschnittlicher Betrag je Bargeldabhebung (Durchschnitt in Euro)
Der durchschnittliche Betrag einer Bargeldabhebung mit Karte lag im Jahr 2025 bei 252,57 €. Im Jahr 2024 waren es 245,56 € – ein Anstieg um 7,01 €. Im Durchschnitt seit 2022 lag der Wert bei 242,38 €.
Durchschnittlicher Betrag je Kartenzahlung (Durchschnitt in Euro)
Der durchschnittliche Betrag einer Kartenzahlung lag im Jahr 2025 bei 41,66 €. Im Jahr 2024 waren es 43,95 € – ein Rückgang um 2,29 €. Das ist der niedrigste Wert seit Beginn der Zeitreihe (2000).
Einkünfte je Steuerpflichtigen (Lohn- und Einkommensteuerstatistik)
Der durchschnittliche Gesamtbetrag der Einkünfte je Steuerpflichtigen lag im Jahr 2021 bei 45.800 €. Im Jahr 2020 waren es 43.900 € – ein Anstieg um 1.900 €. Das ist der höchste Wert seit Beginn der Zeitreihe (1995).
Euribor (3 Monate)
Der Drei-Monats-Euribor lag im September 2026 bei 2,64 %. Im August 2026 waren es 2,51 % – ein Anstieg um 0,12 Prozentpunkte. Vor einem Jahr, im September 2025, betrug der Wert 2,03 %.
Euro-Australischer-Dollar-Kurs (Australische Dollar je Euro)
Der Euro-Australischer-Dollar-Kurs lag im September 2026 bei 1,6166. Im August 2026 waren es 1,6325 – ein Rückgang um 0,0159. Vor einem Jahr, im September 2025, betrug der Wert 1,7795.
Euro-Baht-Kurs (Thailändische Baht je Euro)
Der Euro-Baht-Kurs lag im September 2026 bei 38,240. Im August 2026 waren es 38,270 – ein Rückgang um 0,030. Vor einem Jahr, im September 2025, betrug der Wert 37,549.
Euro-Dänische-Krone-Kurs (Dänische Kronen je Euro)
Der Euro-Dänische-Krone-Kurs lag im September 2026 bei 7,4752. Im August 2026 waren es 7,4755 – ein Rückgang um 0,0003. Vor einem Jahr, im September 2025, betrug der Wert 7,4644.
Euro-Dollar-Kurs (US-Dollar je Euro)
Der Euro-Dollar-Kurs lag im September 2026 bei 1,1513. Im August 2026 waren es 1,1593 – ein Rückgang um 0,0080. Vor einem Jahr, im September 2025, betrug der Wert 1,1732.
Euro-Forint-Kurs (Ungarische Forint je Euro)
Der Euro-Forint-Kurs lag im September 2026 bei 364,93. Im August 2026 waren es 363,38 – ein Anstieg um 1,54. Vor einem Jahr, im September 2025, betrug der Wert 391,63.
Euro-Franken-Kurs (Schweizer Franken je Euro)
Der Euro-Franken-Kurs lag im September 2026 bei 0,9430. Im August 2026 waren es 0,9362 – ein Anstieg um 0,0068. Vor einem Jahr, im September 2025, betrug der Wert 0,9350.
Euro-Hongkong-Dollar-Kurs (Hongkong-Dollar je Euro)
Der Euro-Hongkong-Dollar-Kurs lag im September 2026 bei 9,0301. Im August 2026 waren es 9,0920 – ein Rückgang um 0,0619. Vor einem Jahr, im September 2025, betrug der Wert 9,1342.
Euro-Isländische-Krone-Kurs (Isländische Kronen je Euro)
Der Euro-Isländische-Krone-Kurs lag im September 2026 bei 139,25. Im August 2026 waren es 141,76 – ein Rückgang um 2,52. Vor einem Jahr, im September 2025, betrug der Wert 142,98.
Euro-Kanadischer-Dollar-Kurs (Kanadische Dollar je Euro)
Der Euro-Kanadischer-Dollar-Kurs lag im September 2026 bei 1,6073. Im August 2026 waren es 1,6123 – ein Rückgang um 0,0050. Vor einem Jahr, im September 2025, betrug der Wert 1,6227.
Euro-Leu-Kurs (Rumänische Lei je Euro)
Der Euro-Leu-Kurs lag im September 2026 bei 5,2633. Im August 2026 waren es 5,2493 – ein Anstieg um 0,0139. Vor einem Jahr, im September 2025, betrug der Wert 5,0740.
Euro-Lira-Kurs (Türkische Lira je Euro)
Der Euro-Lira-Kurs lag im September 2026 bei 56,01. Im August 2026 waren es 55,51 – ein Anstieg um 0,50. Vor einem Jahr, im September 2025, betrug der Wert 48,49.
Euro-Mexikanischer-Peso-Kurs (Mexikanische Peso je Euro)
Der Euro-Mexikanischer-Peso-Kurs lag im September 2026 bei 19,8457. Im August 2026 waren es 19,7814 – ein Anstieg um 0,0644. Vor einem Jahr, im September 2025, betrug der Wert 21,7063.
Euro-Neuseeland-Dollar-Kurs (Neuseeland-Dollar je Euro)
Der Euro-Neuseeland-Dollar-Kurs lag im September 2026 bei 1,9961. Im August 2026 waren es 1,9623 – ein Anstieg um 0,0337. Vor einem Jahr, im September 2025, betrug der Wert 1,9940.
Euro-Norwegische-Krone-Kurs (Norwegische Kronen je Euro)
Der Euro-Norwegische-Krone-Kurs lag im September 2026 bei 10,8003. Im August 2026 waren es 10,9274 – ein Rückgang um 0,1270. Vor einem Jahr, im September 2025, betrug der Wert 11,6702.
Euro-Pfund-Kurs (Britische Pfund je Euro)
Der Euro-Pfund-Kurs lag im September 2026 bei 0,8581. Im August 2026 waren es 0,8561 – ein Anstieg um 0,0021. Vor einem Jahr, im September 2025, betrug der Wert 0,8689.
Euro-Philippinischer-Peso-Kurs (Philippinische Peso je Euro)
Der Euro-Philippinischer-Peso-Kurs lag im September 2026 bei 72,097. Im August 2026 waren es 71,236 – ein Anstieg um 0,862. Vor einem Jahr, im September 2025, betrug der Wert 67,212.
Euro-Rand-Kurs (Südafrikanische Rand je Euro)
Der Euro-Rand-Kurs lag im September 2026 bei 18,6640. Im August 2026 waren es 18,7357 – ein Rückgang um 0,0717. Vor einem Jahr, im September 2025, betrug der Wert 20,4793.
Euro-Real-Kurs (Brasilianische Real je Euro)
Der Euro-Real-Kurs lag im September 2026 bei 5,9227. Im August 2026 waren es 5,9684 – ein Rückgang um 0,0457. Vor einem Jahr, im September 2025, betrug der Wert 6,3013.
Euro-Ringgit-Kurs (Malaysische Ringgit je Euro)
Der Euro-Ringgit-Kurs lag im September 2026 bei 4,6862. Im August 2026 waren es 4,7125 – ein Rückgang um 0,0263. Vor einem Jahr, im September 2025, betrug der Wert 4,9417.
Euro-Rupiah-Kurs (Indonesische Rupiah je Euro)
Der Euro-Rupiah-Kurs lag im September 2026 bei 20.426. Im August 2026 waren es 20.641 – ein Rückgang um 215. Vor einem Jahr, im September 2025, betrug der Wert 19.400.
Euro-Rupie-Kurs (Indische Rupien je Euro)
Der Euro-Rupie-Kurs lag im September 2026 bei 109,91. Im August 2026 waren es 110,65 – ein Rückgang um 0,74. Vor einem Jahr, im September 2025, betrug der Wert 103,60.
Euro-Schekel-Kurs (Israelische Schekel je Euro)
Der Euro-Schekel-Kurs lag im September 2026 bei 3,4907. Im August 2026 waren es 3,4671 – ein Anstieg um 0,0236. Vor einem Jahr, im September 2025, betrug der Wert 3,9235.
Euro-Schwedische-Krone-Kurs (Schwedische Kronen je Euro)
Der Euro-Schwedische-Krone-Kurs lag im September 2026 bei 11,2329. Im August 2026 waren es 11,0232 – ein Anstieg um 0,2097. Vor einem Jahr, im September 2025, betrug der Wert 11,0004.
Euro-Singapur-Dollar-Kurs (Singapur-Dollar je Euro)
Der Euro-Singapur-Dollar-Kurs lag im September 2026 bei 1,4652. Im August 2026 waren es 1,4796 – ein Rückgang um 0,0144. Vor einem Jahr, im September 2025, betrug der Wert 1,5075.
Euro-Tschechische-Krone-Kurs (Tschechische Kronen je Euro)
Der Euro-Tschechische-Krone-Kurs lag im September 2026 bei 24,296. Im August 2026 waren es 24,179 – ein Anstieg um 0,118. Vor einem Jahr, im September 2025, betrug der Wert 24,347.
Euro-Won-Kurs (Südkoreanische Won je Euro)
Der Euro-Won-Kurs lag im September 2026 bei 1.563,92. Im August 2026 waren es 1.626,41 – ein Rückgang um 62,49. Vor einem Jahr, im September 2025, betrug der Wert 1.634,39.
Euro-Yen-Kurs (Japanische Yen je Euro)
Der Euro-Yen-Kurs lag im September 2026 bei 180,04. Im August 2026 waren es 184,10 – ein Rückgang um 4,06. Vor einem Jahr, im September 2025, betrug der Wert 173,55.
Euro-Yuan-Kurs (Chinesische Yuan je Euro)
Der Euro-Yuan-Kurs lag im September 2026 bei 7,7242. Im August 2026 waren es 7,8092 – ein Rückgang um 0,0850. Vor einem Jahr, im September 2025, betrug der Wert 8,3586.
Euro-Zloty-Kurs (Polnische Zloty je Euro)
Der Euro-Zloty-Kurs lag im September 2026 bei 4,3445. Im August 2026 waren es 4,3096 – ein Anstieg um 0,0349. Vor einem Jahr, im September 2025, betrug der Wert 4,2589.
EZB-Einlagenzins (Einlagefazilität)
Die EZB hat den Einlagenzins am 16. September 2026 auf 2,50 % angehoben. Zuvor lag der Wert bei 2,25 %. Vor einem Jahr betrug er 2,00 %.
EZB-Leitzins (Hauptrefinanzierungssatz)
Die EZB hat den Leitzins am 16. September 2026 auf 2,65 % angehoben. Zuvor lag der Wert bei 2,40 %. Vor einem Jahr betrug er 2,15 %.
Festgeldzinsen (bis 1 Jahr)
Der durchschnittliche Zins für neue Festgeldanlagen privater Haushalte mit bis zu einem Jahr Laufzeit lag im August 2026 bei 2,28 %. Im Juli 2026 waren es 2,22 % – ein Anstieg um 0,06 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 1,76 %.
Festgeldzinsen über 2 Jahre (Laufzeit über 2 Jahre)
Der durchschnittliche Zins für neue Festgeldanlagen privater Haushalte mit mehr als zwei Jahren Laufzeit lag im August 2026 bei 2,72 %. Im Juli 2026 waren es 2,70 % – ein Anstieg um 0,02 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 2,09 %.
Geldmenge M3 (Euroraum, zum Vorjahr)
Das Wachstum der Geldmenge M3 im Euroraum lag im August 2026 bei 3,5 %. Im Juli 2026 waren es 3,4 % – ein Anstieg um 0,1 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 2,9 %.
Geldvermögen (private Haushalte)
Das Geldvermögen der privaten Haushalte lag im Jahr 2025 bei 9,92 Bio. €. Im Jahr 2024 waren es 9,48 Bio. € – ein Anstieg um 0,44 Bio. €. Das ist der höchste Wert seit Beginn der Zeitreihe (1995).
Hauspreisindex (2015 = 100)
Die Entwicklung der Preise für Wohnimmobilien seit 2015 lag im Jahr 2025 bei 152,7. Im Jahr 2024 waren es 148,0 – ein Anstieg um 4,7. Im Durchschnitt seit 2005 lag der Wert bei 111,5.
Investitionsquote der Haushalte (Investitionen in Prozent des verfügbaren Einkommens)
Der Anteil des verfügbaren Einkommens, den private Haushalte investieren – vor allem in Wohnungen und Häuser lag im Jahr 2025 bei 8,6 %. Im Jahr 2024 waren es 8,8 % – ein Rückgang um 0,2 Prozentpunkte. Das ist der niedrigste Wert seit 2010.
Investmentfonds der privaten Haushalte (Bestand in Mrd. Euro)
Der Wert der Investmentfondsanteile im Besitz privater Haushalte lag im 2. Quartal 2026 bei 1.608,4 Mrd. €. Im 1. Quartal 2026 waren es 1.438,3 Mrd. € – ein Anstieg um 170,1 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 1.324,3 Mrd. €.
Kartenzahlungen je Einwohner (Anzahl im Jahr)
Die Zahl der Kartenzahlungen je Einwohner lag im Jahr 2025 bei 174,0 je Einwohner. Im Jahr 2024 waren es 156,4 je Einwohner – ein Anstieg um 17,6 je Einwohner. Das ist der höchste Wert seit Beginn der Zeitreihe (2000).
Konsumkredit-Zinsen (Durchschnitt)
Der durchschnittliche Zins für neue Konsumentenkredite an private Haushalte lag im August 2026 bei 8,70 %. Im Juli 2026 waren es 8,17 % – ein Anstieg um 0,53 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 7,98 %.
Konsumkredit-Zinsen, 1 bis 5 Jahre (Zinsbindung über 1 bis 5 Jahre)
Der durchschnittliche Zins für neue Konsumentenkredite mit ein bis fünf Jahren Zinsbindung lag im August 2026 bei 7,53 %. Im Juli 2026 waren es 7,02 % – ein Anstieg um 0,51 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 6,91 %.
Konsumkredit-Zinsen, über 5 Jahre (Zinsbindung über 5 Jahre)
Der durchschnittliche Zins für neue Konsumentenkredite mit mehr als fünf Jahren Zinsbindung lag im August 2026 bei 9,37 %. Im Juli 2026 waren es 8,93 % – ein Anstieg um 0,44 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 8,67 %.
Konsumkredit-Zinsen, variabel bis 1 Jahr (variabel oder bis 1 Jahr Zinsbindung)
Der durchschnittliche Zins für neue Konsumentenkredite mit variablem Zins oder bis zu einem Jahr Zinsbindung lag im August 2026 bei 6,41 %. Im Juli 2026 waren es 6,35 % – ein Anstieg um 0,06 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 6,80 %.
Kredite der privaten Haushalte (Bestand in Mrd. Euro)
Die Kreditschulden der privaten Haushalte lag im 2. Quartal 2026 bei 2.204,6 Mrd. €. Im 1. Quartal 2026 waren es 2.193,7 Mrd. € – ein Anstieg um 10,9 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 2.164,5 Mrd. €.
Kreditkartenzinsen (Durchschnitt)
Der durchschnittliche Zins für echte Kreditkartenkredite privater Haushalte (Teilzahlung) lag im August 2026 bei 17,52 %. Im Juli 2026 waren es 17,38 % – ein Anstieg um 0,14 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 16,96 %.
Lastschriften je Einwohner (Anzahl im Jahr)
Die Zahl der Lastschriften je Einwohner lag im Jahr 2025 bei 119,2 je Einwohner. Im Jahr 2024 waren es 118,3 je Einwohner – ein Anstieg um 0,8 je Einwohner. Im Durchschnitt seit 2000 lag der Wert bei 104,1 je Einwohner.
Lohn- und Einkommensteuerpflichtige (Steuerfälle pro Jahr)
Die Zahl der Lohn- und Einkommensteuerpflichtigen lag im Jahr 2021 bei 43,05 Mio. Im Jahr 2020 waren es 42,49 Mio. – ein Anstieg um 0,55 Mio. Das ist der höchste Wert seit Beginn der Zeitreihe (2007).
Marktanteil der fünf größten Banken (Anteil an der Bilanzsumme aller Banken)
Der Anteil der fünf größten Banken an der Bilanzsumme aller Banken lag im Jahr 2025 bei 35,4 %. Im Jahr 2024 waren es 35,8 % – ein Rückgang um 0,4 Prozentpunkte. Im Durchschnitt seit 1999 lag der Wert bei 28,0 %.
Mittleres Einkommen in Kaufkraftstandards (verfügbares Äquivalenzeinkommen im Jahr, kaufkraftbereinigt)
Das mittlere verfügbare Äquivalenzeinkommen in Kaufkraftstandards lag im Jahr 2025 bei 26.594. Im Jahr 2024 waren es 25.192 – ein Anstieg um 1.402. Das ist der höchste Wert seit Beginn der Zeitreihe (1995).
Nettogeldvermögen der Haushalte (in Prozent des verfügbaren Einkommens)
Das Geldvermögen der privaten Haushalte abzüglich ihrer Schulden im Verhältnis zum verfügbaren Einkommen lag im Jahr 2025 bei 262,2 %. Im Jahr 2024 waren es 255,6 % – ein Anstieg um 6,6 Prozentpunkte. Im Durchschnitt seit 1995 lag der Wert bei 183,9 %.
Neue Baukredite (echtes Neugeschäft pro Monat)
Das Volumen neu vergebener Wohnungsbaukredite an private Haushalte lag im August 2026 bei 15,1 Mrd. €. Im Juli 2026 waren es 18,1 Mrd. € – ein Rückgang um 3,0 Mrd. €. Vor einem Jahr, im August 2025, betrug der Wert 15,6 Mrd. €.
Neue Konsumkredite (Neugeschäft pro Monat)
Das Volumen neu vergebener Konsumentenkredite an private Haushalte lag im August 2026 bei 9,1 Mrd. €. Im Juli 2026 waren es 9,1 Mrd. € – unverändert. Vor einem Jahr, im August 2025, betrug der Wert 7,2 Mrd. €.
Neue Unternehmenskredite (echtes Neugeschäft pro Monat)
Das Volumen neu vergebener Bankkredite an Unternehmen lag im August 2026 bei 72,5 Mrd. €. Im Juli 2026 waren es 74,4 Mrd. € – ein Rückgang um 1,9 Mrd. €. Vor einem Jahr, im August 2025, betrug der Wert 64,9 Mrd. €.
Privatinsolvenzen (Verbraucherinsolvenzverfahren pro Jahr)
Die Zahl der beantragten Verbraucherinsolvenzen lag im Jahr 2024 bei 71.207. Im Jahr 2023 waren es 66.887 – ein Anstieg um 4.320. Im Durchschnitt seit 2007 lag der Wert bei 82.071.
Privatinsolvenzen je 10.000 Einwohner (Verbraucherinsolvenzen je 10.000 Einwohner)
Die Zahl der Privatinsolvenzen je 10.000 Einwohner lag im Jahr 2024 bei 8,5. Im Jahr 2023 waren es 8,0 – ein Anstieg um 0,5. Im Durchschnitt seit 2007 lag der Wert bei 10,0.
Realeinkommen pro Kopf (Veränderung zum Vorjahr)
Die Veränderung des preisbereinigten verfügbaren Einkommens je Einwohner gegenüber dem Vorjahr lag im Jahr 2025 bei 0,7 %. Im Jahr 2024 waren es 2,3 % – ein Rückgang um 1,7 Prozentpunkte. Im Durchschnitt seit 1996 lag der Wert bei 1,2 %.
Rendite Bundesanleihen (10 Jahre)
Die Rendite zehnjähriger Bundesanleihen lag im September 2026 bei 3,47 %. Im August 2026 waren es 3,19 % – ein Anstieg um 0,29 Prozentpunkte. Vor einem Jahr, im September 2025, betrug der Wert 2,69 %.
Sichteinlagen der privaten Haushalte (Bestand in Mrd. Euro)
Das Guthaben der privaten Haushalte auf Giro- und Tagesgeldkonten lag im 2. Quartal 2026 bei 1.917,1 Mrd. €. Im 1. Quartal 2026 waren es 1.904,8 Mrd. € – ein Anstieg um 12,3 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 1.831,6 Mrd. €.
Spar-, Termin- und Bauspareinlagen der Haushalte (Bestand in Mrd. Euro)
Das Guthaben der privaten Haushalte auf Festgeld-, Spar- und Bausparkonten lag im 2. Quartal 2026 bei 1.208,6 Mrd. €. Im 1. Quartal 2026 waren es 1.198,8 Mrd. € – ein Anstieg um 9,8 Mrd. €. Vor einem Jahr, im 2. Quartal 2025, betrug der Wert 1.193,6 Mrd. €.
Sparbuchzinsen (Kündigungsfrist bis 3 Monate)
Der durchschnittliche Zins auf Spareinlagen privater Haushalte mit bis zu drei Monaten Kündigungsfrist lag im August 2026 bei 0,73 %. Im Juli 2026 waren es 0,72 % – ein Anstieg um 0,01 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 0,66 %.
Sparquote der Haushalte (Median) (Anteil des verfügbaren Einkommens)
Die mittlere Sparquote der Haushalte lag im Jahr 2020 bei 18,3 %. Im Jahr 2015 waren es 14,9 % – ein Anstieg um 3,4 Prozentpunkte. Im Durchschnitt seit 2010 lag der Wert bei 15,6 %.
Sparquote des einkommensärmsten Fünftels (Median, Anteil des verfügbaren Einkommens)
Die mittlere Sparquote der Haushalte im untersten Einkommensfünftel lag im Jahr 2020 bei −7,8 %. Im Jahr 2015 waren es −14,3 % – ein Anstieg um 6,5 Prozentpunkte. Im Durchschnitt seit 2010 lag der Wert bei −11,9 %.
Sparquote des einkommensstärksten Fünftels (Median, Anteil des verfügbaren Einkommens)
Die mittlere Sparquote der Haushalte im obersten Einkommensfünftel lag im Jahr 2020 bei 36,9 %. Im Jahr 2015 waren es 36,0 % – ein Anstieg um 0,9 Prozentpunkte. Im Durchschnitt seit 2010 lag der Wert bei 34,2 %.
Sparquote (private Haushalte)
Die Sparquote der privaten Haushalte lag im Jahr 2025 bei 18,9 %. Im Jahr 2024 waren es 19,6 % – ein Rückgang um 0,7 Prozentpunkte. Im Durchschnitt seit 1995 lag der Wert bei 17,4 %.
Steuer- und Abgabenlast bei Geringverdienern (Steuerkeil, Single mit 67 % des Durchschnittslohns)
Der Anteil von Steuern und Sozialabgaben an den Arbeitskosten eines alleinstehenden Geringverdieners lag im Jahr 2025 bei 44,7 %. Im Jahr 2024 waren es 44,1 % – ein Anstieg um 0,6 Prozentpunkte. Im Durchschnitt seit 2000 lag der Wert bei 45,7 %.
Steuerpflichtige mit hohem Einkommen (Gesamtbetrag der Einkünfte ab 125.000 Euro)
Die Zahl der Steuerpflichtigen mit Einkünften ab 125.000 Euro im Jahr lag im Jahr 2021 bei 2,05 Mio. Im Jahr 2020 waren es 1,87 Mio. – ein Anstieg um 0,18 Mio. Das ist der höchste Wert seit Beginn der Zeitreihe (2007).
Tagesgeldzinsen (Durchschnitt)
Der durchschnittliche Zins auf täglich fällige Einlagen privater Haushalte lag im August 2026 bei 0,51 %. Im Juli 2026 waren es 0,50 % – ein Anstieg um 0,01 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 0,43 %.
Überschuldete in Schuldnerberatung (beratene Personen pro Jahr)
Die Zahl der überschuldeten Menschen, die eine Schuldnerberatung aufgesucht haben, lag im Jahr 2025 bei 586.422. Im Jahr 2024 waren es 577.436 – ein Anstieg um 8.986. Im Durchschnitt seit 2015 lag der Wert bei 587.073.
Überschuldete mit Schulden bei Banken aus Dispo- oder Rahmenkrediten (Anteil an allen Beratenen)
Der Anteil der Überschuldeten mit Schulden bei Banken aus Dispo- oder Rahmenkrediten lag im Jahr 2025 bei 31,5 %. Im Jahr 2024 waren es 30,6 % – ein Anstieg um 0,9 Prozentpunkte. Das ist der höchste Wert seit Beginn der Zeitreihe (2015).
Überschuldete mit Schulden bei Banken aus Ratenkrediten (Anteil an allen Beratenen)
Der Anteil der Überschuldeten mit Schulden bei Banken aus Ratenkrediten lag im Jahr 2025 bei 37,4 %. Im Jahr 2024 waren es 35,8 % – ein Anstieg um 1,6 Prozentpunkte. Das ist der höchste Wert seit Beginn der Zeitreihe (2015).
Überschuldete mit Schulden bei dem Finanzamt (Anteil an allen Beratenen)
Der Anteil der Überschuldeten mit Schulden bei dem Finanzamt lag im Jahr 2025 bei 10,0 %. Im Jahr 2024 waren es 9,2 % – ein Anstieg um 0,8 Prozentpunkte. Das ist der höchste Wert seit 2015.
Überschuldete mit Schulden bei Energieunternehmen (Anteil an allen Beratenen)
Der Anteil der Überschuldeten mit Schulden bei Energieunternehmen lag im Jahr 2025 bei 26,9 %. Im Jahr 2024 waren es 26,6 % – ein Anstieg um 0,3 Prozentpunkte. Im Durchschnitt seit 2015 lag der Wert bei 26,0 %.
Überschuldete mit Schulden bei Inkassobüros (Anteil an allen Beratenen)
Der Anteil der Überschuldeten mit Schulden bei Inkassobüros lag im Jahr 2025 bei 16,6 %. Im Jahr 2024 waren es 17,8 % – ein Rückgang um 1,2 Prozentpunkte. Das ist der niedrigste Wert seit Beginn der Zeitreihe (2015).
Überschuldete mit Schulden bei Telekommunikationsunternehmen (Anteil an allen Beratenen)
Der Anteil der Überschuldeten mit Schulden bei Telekommunikationsunternehmen lag im Jahr 2025 bei 47,4 %. Im Jahr 2024 waren es 48,3 % – ein Rückgang um 0,9 Prozentpunkte. Das ist der niedrigste Wert seit 2016.
Überschuldete mit Schulden bei Vermietern (Anteil an allen Beratenen)
Der Anteil der Überschuldeten mit Schulden bei Vermietern lag im Jahr 2025 bei 18,8 %. Im Jahr 2024 waren es 19,5 % – ein Rückgang um 0,7 Prozentpunkte. Das ist der niedrigste Wert seit Beginn der Zeitreihe (2015).
Überschuldete mit Schulden bei Versandhäusern (Anteil an allen Beratenen)
Der Anteil der Überschuldeten mit Schulden bei Versandhäusern lag im Jahr 2025 bei 28,8 %. Im Jahr 2024 waren es 29,4 % – ein Rückgang um 0,6 Prozentpunkte. Im Durchschnitt seit 2015 lag der Wert bei 27,4 %.
Überschuldung durch Arbeitslosigkeit (Anteil an allen Beratenen)
Der Anteil der Überschuldeten, bei denen der Verlust des Arbeitsplatzes der Hauptauslöser war lag im Jahr 2025 bei 16,8 %. Im Jahr 2024 waren es 17,4 % – ein Rückgang um 0,6 Prozentpunkte. Das ist der niedrigste Wert seit Beginn der Zeitreihe (2015).
Überschuldung durch gescheiterte Immobilienfinanzierung (Anteil an allen Beratenen)
Der Anteil der Überschuldeten, bei denen eine gescheiterte Immobilienfinanzierung der Hauptauslöser war lag im Jahr 2025 bei 1,0 %. Im Jahr 2024 waren es 1,1 % – ein Rückgang um 0,1 Prozentpunkte. Im Durchschnitt seit 2015 lag der Wert bei 1,7 %.
Überschuldung durch gescheiterte Selbstständigkeit (Anteil an allen Beratenen)
Der Anteil der Überschuldeten, bei denen eine gescheiterte Selbstständigkeit der Hauptauslöser war lag im Jahr 2025 bei 8,2 %. Im Jahr 2024 waren es 8,1 % – ein Anstieg um 0,1 Prozentpunkte. Im Durchschnitt seit 2015 lag der Wert bei 8,3 %.
Überschuldung durch Krankheit, Sucht oder Unfall (Anteil an allen Beratenen)
Der Anteil der Überschuldeten, bei denen eine Erkrankung, eine Sucht oder ein Unfall der Hauptauslöser war lag im Jahr 2025 bei 18,2 %. Im Jahr 2024 waren es 18,1 % – ein Anstieg um 0,1 Prozentpunkte. Das ist der höchste Wert seit Beginn der Zeitreihe (2015).
Überschuldung durch längerfristiges Niedrigeinkommen (Anteil an allen Beratenen)
Der Anteil der Überschuldeten, bei denen ein dauerhaft niedriges Einkommen der Hauptauslöser war lag im Jahr 2025 bei 10,0 %. Im Jahr 2024 waren es 10,8 % – ein Rückgang um 0,8 Prozentpunkte. Im Durchschnitt seit 2015 lag der Wert bei 8,6 %.
Überschuldung durch Trennung, Scheidung oder Tod des Partners (Anteil an allen Beratenen)
Der Anteil der Überschuldeten, bei denen eine Trennung, Scheidung oder der Tod des Partners der Hauptauslöser war lag im Jahr 2025 bei 11,1 %. Im Jahr 2024 waren es 11,5 % – ein Rückgang um 0,4 Prozentpunkte. Das ist der niedrigste Wert seit Beginn der Zeitreihe (2015).
Überschuldung durch unwirtschaftliche Haushaltsführung (Anteil an allen Beratenen)
Der Anteil der Überschuldeten, bei denen eine unwirtschaftliche Haushaltsführung der Hauptauslöser war lag im Jahr 2025 bei 11,7 %. Im Jahr 2024 waren es 13,7 % – ein Rückgang um 2,0 Prozentpunkte. Das ist der niedrigste Wert seit 2016.
Überweisungen je Einwohner (Anzahl im Jahr)
Die Zahl der Überweisungen je Einwohner lag im Jahr 2025 bei 93,6 je Einwohner. Im Jahr 2024 waren es 90,7 je Einwohner – ein Anstieg um 2,8 je Einwohner. Das ist der höchste Wert seit Beginn der Zeitreihe (2000).
Verfügbares Einkommen pro Kopf (private Haushalte, je Einwohner)
Das verfügbare Einkommen je Einwohner lag im Jahr 2022 bei 25.830 €. Im Jahr 2021 waren es 24.467 € – ein Anstieg um 1.363 €. Das ist der höchste Wert seit Beginn der Zeitreihe (2000).
Vermögensanteil der ärmsten 20 Prozent (Anteil am Nettovermögen)
Der Anteil des vermögensärmsten Fünftels der Haushalte am gesamten Nettovermögen lag im Jahr 2020 bei −0,3 %. Im Jahr 2015 waren es −0,6 % – ein Anstieg um 0,3 Prozentpunkte. Im Durchschnitt seit 2010 lag der Wert bei −0,5 %.
Vermögensanteil der reichsten 10 Prozent (Anteil am Nettovermögen)
Der Anteil der vermögendsten 10 Prozent der Haushalte am gesamten Nettovermögen lag im Jahr 2020 bei 55,8 %. Im Jahr 2015 waren es 59,3 % – ein Rückgang um 3,5 Prozentpunkte. Im Durchschnitt seit 2010 lag der Wert bei 59,1 %.
Vermögensanteil der reichsten 20 Prozent (Anteil am Nettovermögen)
Der Anteil des vermögendsten Fünftels der Haushalte am gesamten Nettovermögen lag im Jahr 2020 bei 74,6 %. Im Jahr 2015 waren es 75,2 % – ein Rückgang um 0,6 Prozentpunkte. Im Durchschnitt seit 2010 lag der Wert bei 76,3 %.
Verschuldung der privaten Haushalte (Schulden in Prozent des verfügbaren Einkommens)
Die Schulden der privaten Haushalte im Verhältnis zu ihrem verfügbaren Einkommen lag im Jahr 2025 bei 74,5 %. Im Jahr 2024 waren es 75,3 % – ein Rückgang um 0,8 Prozentpunkte. Das ist der niedrigste Wert seit Beginn der Zeitreihe (1995).
Wohneigentümer mit Kredit (Anteil der Bevölkerung)
Der Anteil der Menschen, die im eigenen Haus oder in der eigenen Wohnung leben und dafür noch einen Kredit abzahlen lag im Jahr 2025 bei 24,0 %. Im Jahr 2024 waren es 23,2 % – ein Anstieg um 0,8 Prozentpunkte. Im Durchschnitt seit 2005 lag der Wert bei 26,4 %.
Zahlungsrückstände (Anteil der Bevölkerung)
Der Anteil der Menschen in Haushalten, die mit Miete, Kreditraten oder Rechnungen für Strom, Gas und Wasser in Verzug geraten sind lag im Jahr 2025 bei 6,9 %. Im Jahr 2024 waren es 7,2 % – ein Rückgang um 0,3 Prozentpunkte. Im Durchschnitt seit 2005 lag der Wert bei 5,5 %.
Zinsen für Unternehmenskredite (Neugeschäft)
Der durchschnittliche Zins für neue Bankkredite an Unternehmen lag im August 2026 bei 3,59 %. Im Juli 2026 waren es 3,78 % – ein Rückgang um 0,19 Prozentpunkte. Vor einem Jahr, im August 2025, betrug der Wert 3,23 %.